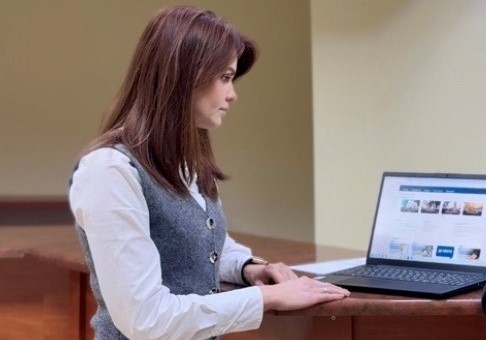
Фахівцями Центру обслуговування платників Вінницької ДПІ проведено зустріч з платниками податків, під час якої обговорювалося питання правильності використання реєстраторів розрахункових операцій.
Зокрема, зазначалося, що застосування реєстраторів розрахункових операцій (РРО) та програмних РРО (ПРРО) є обов’язковим у випадках, визначених законодавством, зокрема при здійсненні готівкових розрахунків та розрахунків із використанням платіжних карток у сфері торгівлі, громадського харчування та надання послуг. Також наголошувалось на необхідності проведення розрахункових операцій через РРО/ПРРО з обов’язковим формуванням та видачею розрахункових документів встановленої форми, а також на дотриманні строків реєстрації та правильному внесенні реквізитів.
Платники дізналися, що ПРРО дозволяють вести облік розрахункових операцій у цифровому форматі, автоматично передавати дані до контролюючих органів та формувати електронні чеки. Використання ПРРО значно спрощує роботу з обліком товарних запасів, дозволяє оперативно відстежувати надходження та реалізацію товарів, а також забезпечує дотримання вимог законодавства без необхідності застосування паперових документів.
Окрім того, податківці надали роз’яснення щодо порядку реєстрації РРО/ПРРО, документів, необхідних для ведення обліку товарних запасів, правил оформлення розрахункових документів та внесення змін до реєстраційних даних РРО. Звернули увагу, що у разі зміни місцезнаходження або місця проживання, у наслідок яких змінюється контролюючий орган, в якому суб’єкт господарювання обліковується як платник податків за основним місцем обліку, протягом двох робочих днів після переведення платника податків на обслуговування до контролюючого органу за новим місцем обліку засобами інформаційно-комунікаційної системи ДПС здійснюється перереєстрація програмного реєстратора розрахункових операцій до контролюючого органу за новим основним місцем обліку суб’єкта господарювання як платника податків.
Під час заходу надано відповіді та практичні рекомендації з питань організації роботи з використанням РРО/ПРРО та ведення обліку товарних запасів відповідно до чинного законодавства.
 Єдиний державний